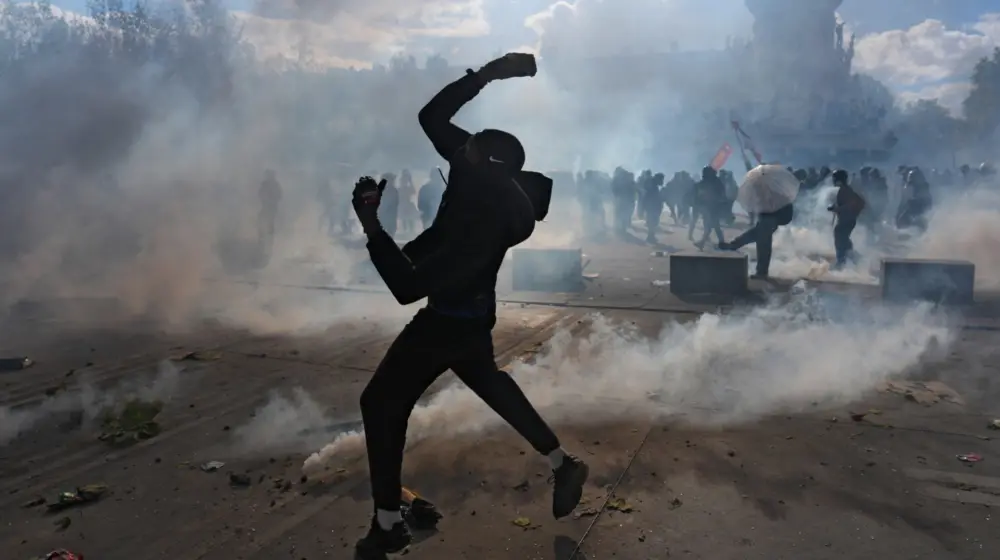
Франция е във финансова криза, резултат от натрупани структурни проблеми, политическа поляризация и реакция на промените на световните пазари. Комбинацията заплашва да превърне сътресенията в по-дълбока дългова и политическа криза.
Държавният дълг и пазарните очаквания вече са били подложени на силен натиск преди уличните протести да ескалират. В същото време социалните и фискалните ангажименти на Париж оставят страната с много ограничено пространство за маневри, а принадлежността ѝ към еврозоната усложнява възможностите за приспособяване.
Какво показват числата
Доходността по френските държавни облигации остава по-ниска от британската, а до миналата седмица беше по-ниска и от американската. Бюджетният дефицит на Франция като дял от БВП е почти наполовина от този на САЩ, а първичният дефицит в Китай е по-висок. Държавният дълг на Франция е малко над размера на БВП – повече от средното в еврозоната, но далеч под нивото в Италия. За сравнение, в Япония държавният дълг надвишава БВП повече от три пъти.
Франция събира значителни данъчни приходи: данъчните постъпления възлизат на 44,2% от БВП – най-високият дял сред големите развити страни. Това намалява възможността за решаване на проблемите чрез повишаване на данъците.
В същото време страната води щедра социална политика: възрастта за пенсиониране е 62 години – най-ниската сред големите развити икономики. Правителството се отказа от планираното повишение до 64 години и го отложи след изборите, след протести от крайни политически групи.
Политика, обществен натиск и геополитически шокове
Политическата ситуация във Франция е изключително поляризирана. Сред най-вероятните кандидати за президент са Марин льо Пен от крайната десница и Жан-Люк Меланшон от крайната левица; Меланшон е цитирани като предлагащ държавният дълг да бъде „изгорен“. Политическата битка и масовите протести правят приемането на болезнени фискални реформи малко вероятно.
Същевременно външни фактори ускориха кризата: рязкото покачване на доходността по американските държавни облигации промени калкулациите за кредитополучателите в целия свят и извади на показ уязвимостите на страни с високи социални ангажименти, които не разполагат с национална валута за девалвация. За Франция това е особено проблемно, защото страната не контролира своята валута от въвеждането на еврото през 1999 г.
Ролята на еврозоната и ЕЦБ
Фундаментални слабости на еврото – предвид липсата на обща фискална политика – остават нерешени след кризата от 2010–2012 г. Тогава бяха създадени инструменти като EFSF и ESM, но не беше постигнат фискален съюз. Това поставя държавите в еврозоната под по-строга дисциплина от финансовите пазари, отколкото тези с национална валута.
ЕЦБ изигра ключова роля в овладяването на предишните кризи и остава най-стабилната институция в паричния съюз. През 2012 г. тогавашният ѝ ръководител заяви, че банката ще направи „каквото е необходимо“ – ход, който смекчи кризата, но намали натиска за фискално сближаване.
През юли 2022 г. ЕЦБ въведе „Инструмент за защита на трансмисионния механизъм“ (Transmission Protection Instrument), позволяващ изкупуване на държавни облигации без предварително зададен лимит, с цел да се предотврати прекомерно раздалечаване на доходностите между страните членки.
Критика към политиката на централната банка
Робин Брукс от института „Брукингс“ твърди, че политиките на ЕЦБ са създали условия за разрастване на т.нар. кери търговия – инвестиционни позиции в по-рискови активи, субсидирани чрез ограничаване на доходността. „Историята на ЕЦБ, свързана със спасяването на силно задлъжнели държави, кара инвеститорите да вярват, че банката ще ги „измъкне“ от позициите им в случай на неблагоприятно развитие на събитията“, казва той. „Резултатът е ситуацията, в която се намираме днес.“
По думите му, през юни френските държавни облигации отбелязали рекорден месечен приток на чуждестранен капитал; инвеститорите възобновили кери трейд позиции в очакване на стабилни условия, но след ескалация на война и други шокове били принудени да закрият позиции, предизвиквайки масови разпродажби.
Възможните решения и изборът пред Европа
Тази криза трябва да бъде разрешена във Франция: ако политическите фракции не постигнат съгласие за съкращаване на разходите, пазарите на облигации могат да наложат тежки наказания. Корените на проблемите обаче са и в Брюксел, и във Франкфурт и свързани с модел на социална държава, който съществува отдавна.
Европа стои пред двоен избор: или държавите доброволно да отстъпят по-голям контрол върху разходите си в името на финансова дисциплина, или да се поеме рискът от радикална промяна в архитектурата на единната валута. Докато тези противоречия не бъдат преодолени, Франция няма да бъде единствената държава, изложена на подобен натиск.
Протестиращите по френските улици едва ли ще приветстват необходимите и болезнени решения, но без тях страната рискува да влезе в още по-дълбока и продължителна криза.

КОМЕНТАРИ (0)