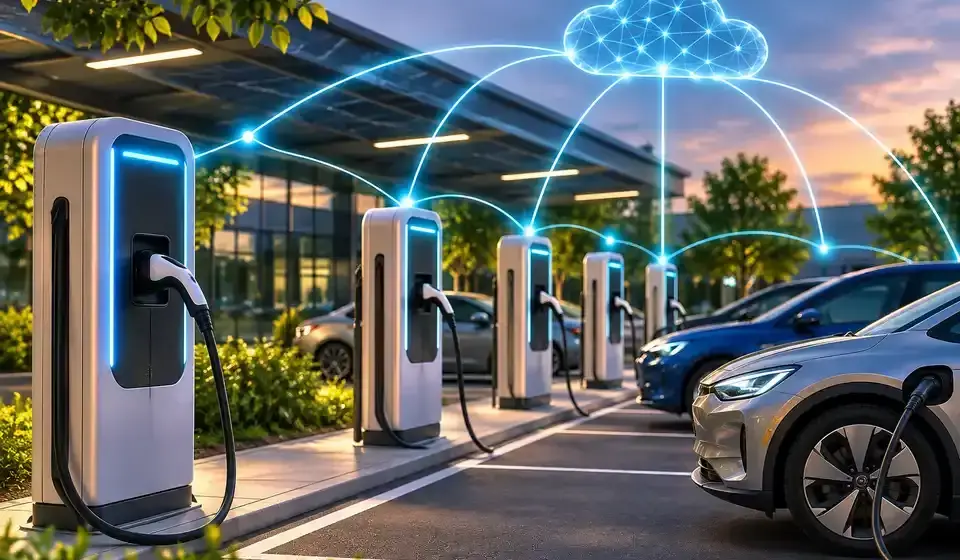
Европа излиза начело по степен и брой на свързаните зарядни точки за електромобили, сочат данни на шведския анализатор Berg Insight.
Броят на свързаните точки за зареждане в Европа и Северна Америка е около 12,9 милиона през 2025 г. В Европа от тях приблизително 9,4 милиона са свързани, което съответства на 78% степен на свързаност, а в Северна Америка около 3,5 милиона са свързани — или 66% степен на свързаност. Berg Insight прогнозира, че общият брой свързани точки в двата региона ще нарасне със средногодишен темп от 23% и ще достигне 35,6 милиона до 2030 г.; в друг свой извод анализаторът посочва, че до края на десетилетието броят може да достигне около 36 милиона.
Кои са основните играчи
На пазара оперират редица доставчици, обслужващи различни сегменти. Софтуерни платформи за управление на зарядни станции се предлагат от специализирани софтуерни компании, от производители на хардуер и от самите оператори на зарядни точки (CPO).
В Северна Америка ChargePoint се откроява като водещ играч: компанията продава собствени хардуерни и софтуерни решения и действа като оператор на зарядни точки. Сред другите значими имена в региона са Blink Charging, Flo, EV Connect, SWTCH и Tesla.
В Европа пазарът е по-специализиран, с повече доставчици, фокусирани предимно върху софтуера. Примери, към чиито платформи са свързани значителен брой точки, са Chargecloud, Last Mile Solutions, Monta, Virta, GreenFlux, Driivz и Ampeco. Някои производители на хардуер като Easee, Zaptec и Pod също имат голям брой свързани станции, но техните софтуерни възможности често покриват по-ограничени сценарии на употреба.
Някои оператори разработват вътрешни (CPO) платформи и ги предлагат като „white-label“ решения за други играчи. Доставчици на пълно обслужване като ChargePoint не са толкова разпространени в Европа, а компании като Shell Recharge Solutions и BP Pulse през последните години ограничиха своите пазарни дейности в региона. Има и случаи на CPO, които мигрират към платформи на специализирани софтуерни доставчици — знак за нарастваща специализация на европейския пазар.
Тенденции и предизвикателства
„Пазарите на зареждане на електрически превозни средства в Европа и Северна Америка бяха бурни през последните години“, каза Каспар Янсон, анализатор на IoT в Berg Insight.
Въпреки продължаващия ръст в продажбите на електромобили и на зарядна инфраструктура, темпът е по-бавен и по-неравномерен. По-малко предвидима политическа подкрепа и икономическа несигурност доведоха до консолидация, оптимизация на разходите и стратегически промени сред производителите, доставчиците на софтуер и операторите на зарядни станции.
Едно от ключовите оперативни предизвикателства са таксите за пиково търсене: големите и периодични натоварвания при зареждане могат значително да повишат сметките. Нестабилните цени на електроенергията допълнително усложняват планирането на разходите.
Свързаността на станциите обаче дава инструменти за контрол — чрез дистанционно регулиране на мощността, в съответствие с цените на електроенергията и капацитета на мрежата, операторите могат да намалят пиковите натоварвания и да оптимизират разходите.
„Свързаните домашни зарядни устройства позволяват на потребителите да зареждат, когато електричеството е по-евтино, да координират зареждането с потреблението на домакинствата и производството на слънчева енергия, както и да записват зареждането на фирмените превозни средства за възстановяване на разходите“, заключава анализаторът.

КОМЕНТАРИ (0)